
組織と文化:数字を共有し、現場が判断できるようにする|リアルタイム経営入門 第5回

監修田中 磨生株式会社Abin 代表取締役
株式会社Abin代表取締役。AI SaaSの上場企業やHR系ベンチャーのマーケティング責任者を経て、2023年BtoBマーケティング特化のコンサルティング会社株式会社Abinを設立。創業から30社以上のBtoBマーケティングの戦略立案から実行までを行う。2025年には株式会社プロベルの役員に就任。NYマーケティング株式会社の執行役員も務める。
執筆Abin編集部
この回で分かること:①経営の数字を、誰に、どこまで共有するかの決め方、②現場が会議を待たずに判断できるようにする「権限の渡し方」、③数字を「責める道具」にしないための考え方(心理的安全性とグッドハートの法則)。前回は、会議と判断のルールで判断を速くする方法を扱いました。今回は、そのしくみを支える組織と文化を考えます。
しくみだけでは、判断は速くならない
第3回・第4回で、数字を早く集めるしくみと、会議の回し方を扱いました。しかし、それだけでは判断が速くならない会社もあります。よくあるのは、次のような状態です(架空の例)。
- 数字は経営者しか見られず、現場は自分たちの数字の状況を知らない
- 現場が異常に気づいても、小さなことまで上司の承認が必要で、動けない
- 悪い数字を報告すると責められるので、ぎりぎりまで報告しない
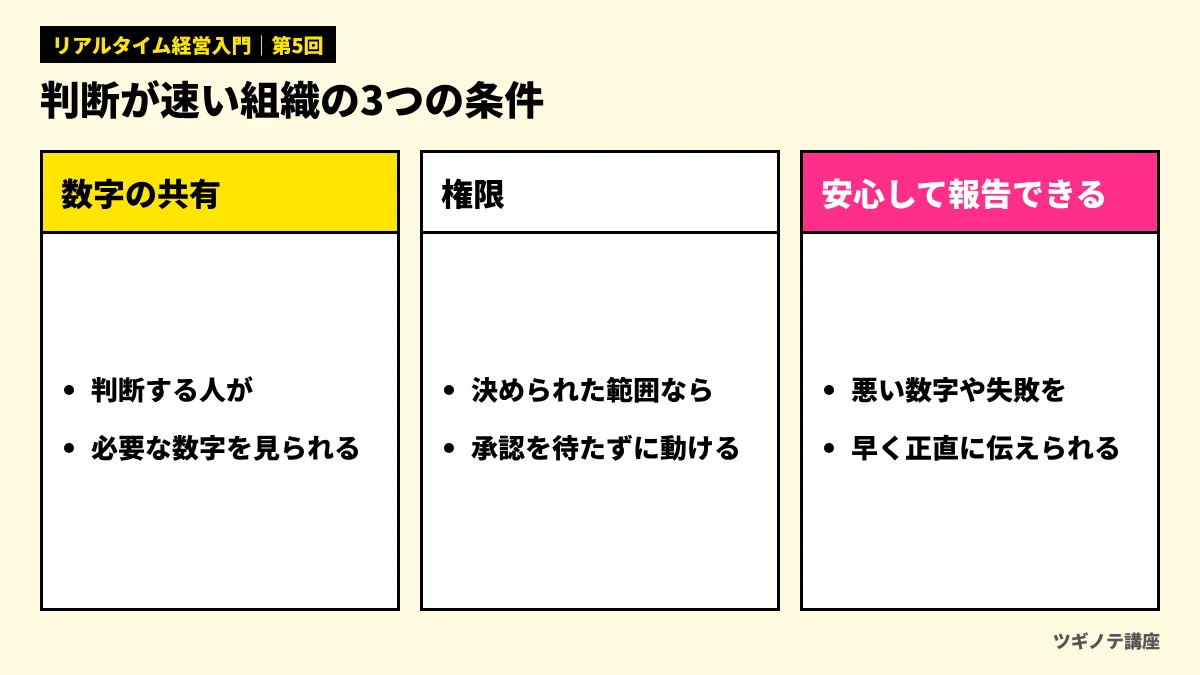
これらは、しくみの問題というより、組織と文化の問題です。判断が速い組織には、次の3つの条件がそろっています(図1)。
- 数字が共有されている:判断する人が、判断に必要な数字を見られる。
- 権限が渡されている:決められた範囲なら、上の承認を待たずに動ける。
- 安心して報告できる:悪い数字や失敗を、早く、正直に報告できる。
経済産業省が示す「デジタルガバナンス・コード3.0」でも、DXを進めるうえでの視点の1つとして「企業文化への定着」を挙げ、柱の1つに組織づくりを含めています(参考資料1)。データを使う経営は、しくみと文化をセットで変えることが前提になっています。
数字を、誰に、どこまで共有するか
「数字は全部、全社員に公開すべきだ」という考え方もありますが、何でも公開すればよいわけではありません。数字の種類ごとに、公開する範囲を決めます(図2)。
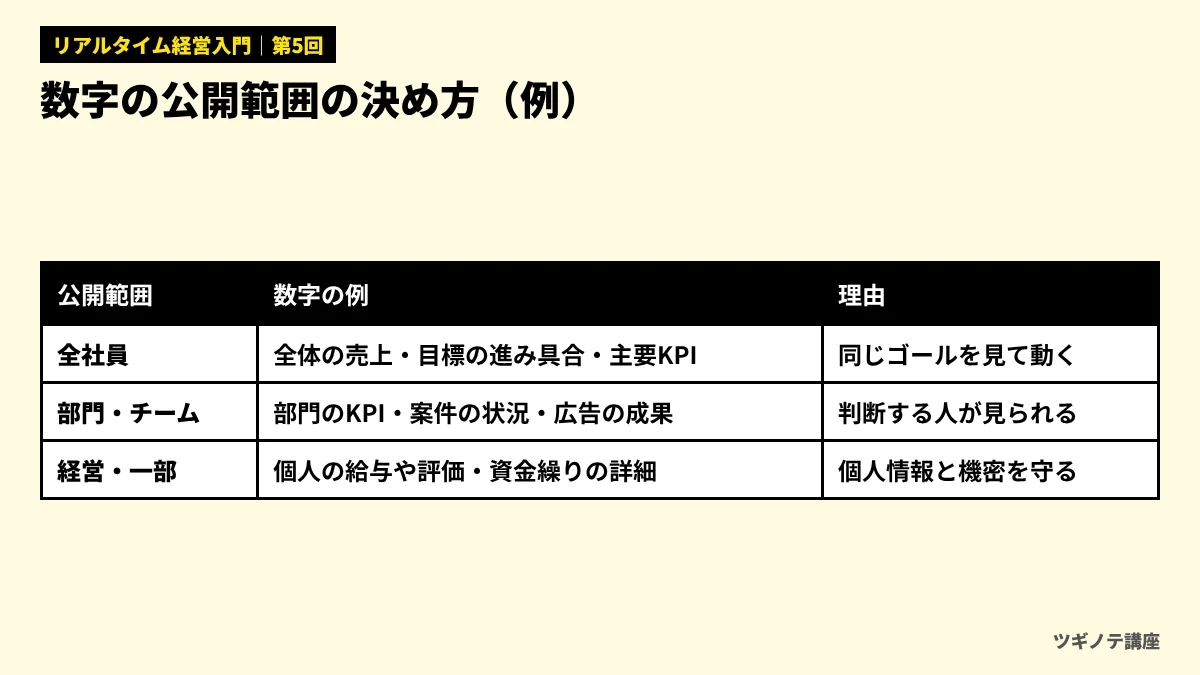
| 公開範囲 | 数字の例 | 理由 |
|---|---|---|
| 全社員 | 会社全体の売上・目標に対する進み具合、主要なKPI | 全員が同じゴールを見て動けるようにする |
| 部門・チーム | 部門のKPI、案件ごとの状況、広告の成果 | その数字で判断する人が見られるようにする |
| 経営・一部の責任者 | 個人の給与・評価、資金繰りの詳細、交渉中の取引条件 | 個人のプライバシーや、外に漏れると困る情報を守る |
判断の基準は、「その数字で判断する人が、見られるようになっているか」です。現場が自分たちで判断すべき数字を、経営者しか見られないのでは、判断は経営者のところで止まってしまいます。
反対に、気をつけるべき数字もあります。個人の給与や評価、顧客の個人情報は、見られる人を限る必要があります。また、上場している会社では、決算の発表前の業績の数字の扱いに、法令や取引所の規則に沿った注意が必要です。公開の範囲は、こうしたルールを確かめたうえで決めます。
数字の「意味」もあわせて伝える
数字を公開するだけでは、現場がそれを使えるとは限りません。「この数字が下がると、何が起きるのか」「自分たちの仕事のどこが、この数字につながっているのか」が分からなければ、数字はただの表になります。
数字を共有し始めるときは、第2回で作った「見る数字の一覧表」や、KPIツリーをあわせて見せ、自分の仕事と会社の数字のつながりを説明する場を設けると効果的です。
数字の公開範囲を決めるときの基準として、この回で説明したものに最も近いのはどれでしょう?
- すべての数字を、全社員に公開する
- すべての数字を、経営者だけが見る
- その数字で判断する人が見られるようにしつつ、個人の情報や外に漏れると困る情報は範囲を限る
答えと解説
正解は3です。現場が判断すべき数字を経営者しか見られないと、判断が止まります。一方で、個人の給与や評価、顧客の個人情報などは、見られる人を限る必要があります。
権限を渡す:決められた範囲なら、現場が決める
数字が共有されても、何をするにも上の承認が必要なら、現場は動けません。判断を速くするには、決められた範囲の中で、現場が自分で決められる権限を渡します。
「目的」と「範囲」を共有して任せる
前回扱ったOODAループの提唱者とされるジョン・ボイドについて、陸上自衛隊の教育訓練研究本部の論考は、明示的な統制を避け、認識を共有した部下が自律的に判断・行動する分権的な指揮を唱えたと紹介しています(参考資料2)。
会社に置きかえると、現場に任せるためには、次の2つを共有しておく必要があります。
- 目的:何のためにその仕事をしているのか。「今期は新規顧客の獲得を最優先する」など。
- 範囲:どこまでなら自分で決めてよいか。金額の上限、変えてよいこと・いけないことなど。
目的と範囲が共有されていれば、現場は状況の変化に合わせて、その場で判断できます。目的が分からないまま任されると、現場は「これをやってよいのか」が判断できず、結局上に確認することになります。
権限の表をつくる
任せる範囲は、あいまいにせず、表にしておきます(図3)。
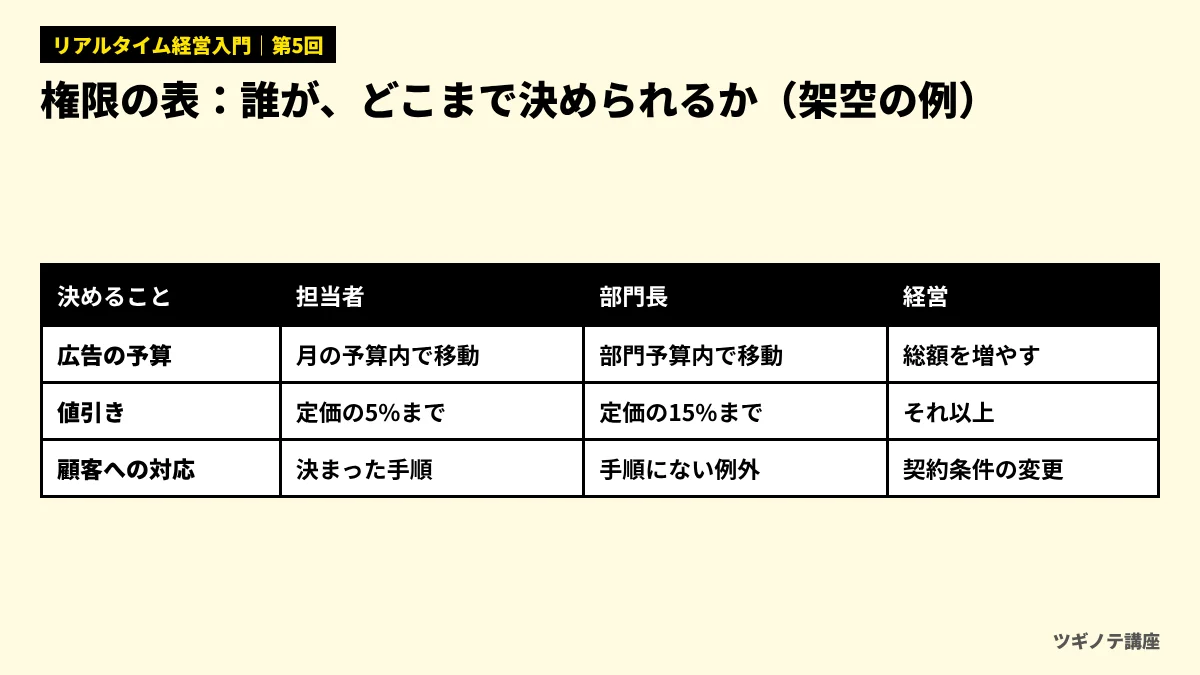
| 決めること | 担当者が決めてよい範囲 | 部門長が決めてよい範囲 | 経営の判断が必要 |
|---|---|---|---|
| 広告の予算の振り分け | 月の予算内で、広告の間の移動 | 部門の予算内で、施策の間の移動 | 予算の総額を増やす |
| 値引き | 定価の5%まで | 定価の15%まで | それ以上 |
| 顧客への対応 | 決められた手順での対応 | 手順にない例外的な対応 | 契約条件の変更 |
(数値はすべて架空の例です。)
前回扱った「判断のルール」と組み合わせると、さらに効果的です。「もし広告の問い合わせ単価が目標の1.5倍を3日続けて超えたら、担当者の判断で配信を止めてよい」と決めておけば、担当者はその場で動けます。
権限を渡したあとは、任せっぱなしにせず、月に1回ほど「任された範囲でどんな判断をし、結果はどうだったか」を振り返る場を設けます。うまくいった判断は範囲を広げる理由になり、うまくいかなかった判断は、範囲やルールを見直すきっかけになります。振り返りの目的は、判断した人を責めることではなく、任せ方を良くしていくことです。
現場に判断を任せるときに、あわせて共有しておくべき2つのこととして、この回で挙げたものはどれでしょう?
- 目的(何のために)と範囲(どこまで自分で決めてよいか)
- 会社の歴史と、社長の経歴
- ほかの社員の給与と評価
答えと解説
正解は1です。目的と範囲が共有されていれば、現場は状況に合わせて自分で判断できます。どちらかが欠けると、結局上に確認することになり、判断は速くなりません。
数字を「責める道具」にしない
数字を共有し、権限を渡しても、悪い数字を報告した人が責められる組織では、悪い知らせは上がってきません。リアルタイム経営でいちばん大切なのは、悪い数字が、早く、正直に上がってくることです。
心理的安全性
ハーバード・ビジネス・スクールのエイミー・エドモンドソン氏は、1999年の論文で、チームの心理的安全性を、チームのメンバーが「このチームでは対人関係のリスクをとっても安全だ」と共有している信念として説明しました(参考資料3)。対人関係のリスクとは、失敗を報告する、分からないことを質問する、反対意見を言う、といった行動のことです。
心理的安全性が低いチームでは、悪い数字や失敗が隠され、気づいたときには手遅れになります。リアルタイム経営で数字を早く集めても、人が報告しなければ、その数字は手に入りません。
経営者のふるまいが、文化をつくる
文化は、経営者や上司のふるまいで決まります。悪い数字が報告されたときの反応が、次に報告されるかどうかを左右します(図4)。
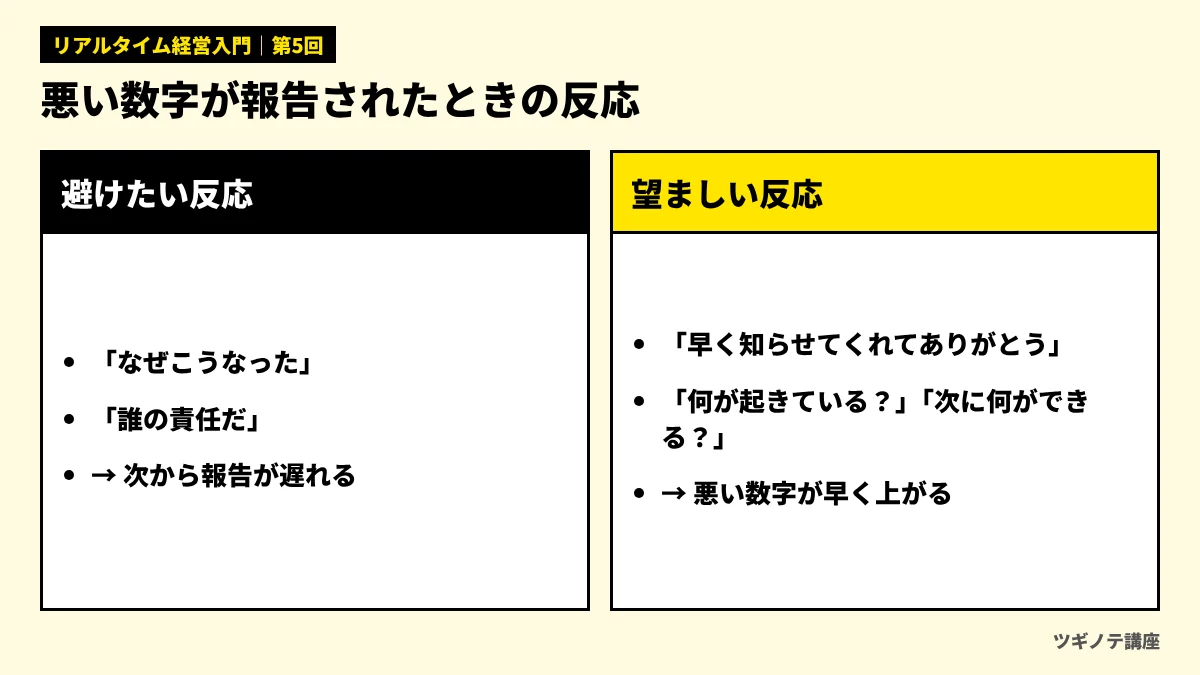
- 避けたい反応:「なぜこんなことになったんだ」「誰の責任だ」と、人を問いつめる。
- 望ましい反応:「早く知らせてくれてありがとう」と伝え、「何が起きているか」「次に何ができるか」を一緒に考える。
問いの形を「なぜ(Why)」から「何が(What)」に変えるだけでも、相手の受け止め方は変わります。「なぜ商談が減ったのか」は責められているように聞こえやすいですが、「商談が減った前後で、何が変わったか」は、原因を一緒に探す問いになります。
グッドハートの法則:数字を目標にしすぎると、数字がゆがむ
数字を人の評価に強く結びつけすぎると、別の問題も起きます。経済学者チャールズ・グッドハートの名前をとったグッドハートの法則は、よく「ある指標が目標になると、それはよい指標ではなくなる」という言い方で紹介されます。この言い方は、人類学者マリリン・ストラザーン氏の1997年の論文によるものとされています(参考資料4)。
たとえば、営業担当者の評価を「商談数」だけで決めると、受注の見込みが低い打ち合わせまで商談として登録されるようになり、商談数は増えても売上は増えない、ということが起きます(架空の例)。数字が「よい判断のための情報」ではなく、「評価を上げるための目標」になると、数字そのものがゆがんでしまうのです。
これを避けるには、次のような工夫があります。
- 1つの数字だけで評価せず、量と質の両方の数字を組み合わせる(例:商談数と商談からの受注率)
- 経営が見る数字(情報として使う)と、個人の評価に使う数字を、必ずしも同じにしない
- 数字だけでなく、行動や工夫の中身も見て評価する
グッドハートの法則が示す問題として、最も適切なものはどれでしょう?
- 数字を集めるのに、お金がかかりすぎること
- 数字が人の評価の目標になると、人がその数字を上げることを優先し、数字が本来の状況を表さなくなること
- 数字が多すぎて、グラフが見にくくなること
答えと解説
正解は2です。たとえば商談数だけで評価すると、見込みの低い打ち合わせまで商談として登録され、商談数が実際の営業の状況を表さなくなります。量と質の数字を組み合わせるなどの工夫が必要です。
実務ではこう使う
組織と文化を変えるのは、しくみを変えるより時間がかかります。次の3つから始めると、効果が見えやすくなります(図5)。
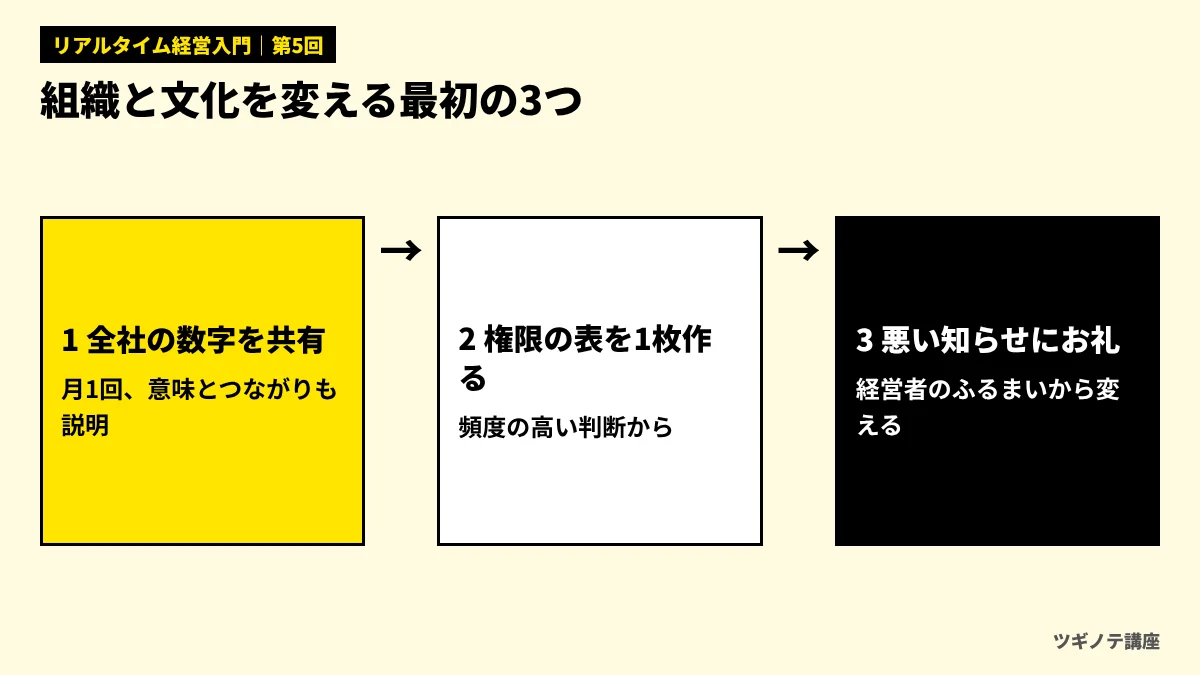
- 全社の数字を、月に1回全員に共有する:会社全体の目標に対する進み具合と、主なKPIを、短い時間で全員に共有します。数字の意味と、各チームの仕事とのつながりもあわせて説明します。
- 権限の表を1枚作る:まずは広告の予算や値引きなど、判断の頻度が高いことから、担当者・部門長・経営のそれぞれが決めてよい範囲を表にします。
- 悪い知らせに「ありがとう」と言う:経営者が、悪い数字を早く報告した人に、会議の場でお礼を言うことから始めます。これだけで、次に報告が上がる速さが変わることがあります。
数字の見せ方や、現場のダッシュボードの作り方はBIとダッシュボード設計 第6回、営業の数字の共有と運用はSFA・CRM活用の教科書の講座も参考になります。
FOR BUSINESS
マーケティング・DXの発注先選びに迷ったら
ツギノテを運営する株式会社Abinは、BtoBマーケティングに特化したコンサルティング会社です。創業から30社以上のBtoBマーケティングを支援してきました。
相談無料ツギノテ編集部に相談する→この回のまとめ
- 判断が速い組織には、「数字の共有」「権限」「安心して報告できる文化」の3つの条件がそろっている。
- 数字の公開範囲は、その数字で判断する人が見られるようにしつつ、個人の情報や外に漏れると困る情報は範囲を限る。
- 現場に任せるときは、目的と範囲を共有し、誰がどこまで決めてよいかを権限の表にしておく。
- 心理的安全性が低いと悪い数字が隠される。経営者が悪い知らせにお礼を言い、「なぜ」より「何が」で問う。
- 数字を人の評価の目標にしすぎると数字がゆがむ(グッドハートの法則)。量と質の数字を組み合わせる。
確認テスト
この回で説明した「判断が速い組織の3つの条件」に含まれないものはどれでしょう?
- 数字が共有されている
- 社員の数が多い
- 安心して報告できる
答えと解説
正解は2です。3つの条件は「数字が共有されている」「権限が渡されている」「安心して報告できる」です。社員の数の多さは、判断の速さを決める条件ではありません。
エドモンドソン氏の説明による「チームの心理的安全性」として、最も適切なものはどれでしょう?
- チームのメンバーが「このチームでは対人関係のリスクをとっても安全だ」と共有している信念
- チームに、失敗した人がいない状態
- チームの全員が同じ意見を持っている状態
答えと解説
正解は1です。失敗の報告や質問、反対意見といった対人関係のリスクをとっても安全だと、メンバーが共有している状態を指します。失敗がないことや、意見が同じであることではありません。
悪い数字が報告されたときの経営者の反応として、この回で望ましいとしたものはどれでしょう?
- 「誰の責任だ」と、担当者を問いつめる
- 報告を聞かなかったことにする
- 早く知らせてくれたことにお礼を言い、「何が起きているか」「次に何ができるか」を一緒に考える
答えと解説
正解は3です。報告した人が責められる組織では、悪い知らせが上がってこなくなります。お礼を伝え、原因と次の一手を一緒に考えることで、悪い数字が早く上がる文化がつくられます。
グッドハートの法則による数字のゆがみを防ぐ工夫として、適切なものはどれでしょう?
- 1つの数字だけで、人を厳しく評価する
- 量と質の両方の数字を組み合わせ、数字以外の行動や工夫の中身も見る
- 数字を集めるのをやめる
答えと解説
正解は2です。1つの数字だけを目標にすると、その数字を上げることが優先され、数字が実態を表さなくなります。量と質の数字を組み合わせ、行動の中身も見ることで、ゆがみを防ぎます。
次回予告
最終回の第6回では、リアルタイム経営を実際に導入する進め方を扱います。小さく始めて広げる手順と、データの品質、日々の揺れへの過剰反応など、よくある落とし穴とその避け方を説明します。
参考資料
- 経済産業省 商務情報政策局 情報技術利用促進課「第1回中堅・中小企業等のDX促進に向けた検討会 事務局説明資料」2024年10月 https://www.meti.go.jp/shingikai/mono_info_service/dx_sokushin/pdf/2024_001_04_00.pdf (確認日:2026年11月12日)
- 樋口俊作「『指揮の要訣』に見る陸上自衛隊の指揮の出発点 その2-ジョン・ボイドの指揮理論-」陸上自衛隊 教育訓練研究本部、2023年9月脱稿 https://www.mod.go.jp/gsdf/tercom/img/file2311.pdf (確認日:2026年11月12日)
- Amy Edmondson, “Psychological Safety and Learning Behavior in Work Teams,” Administrative Science Quarterly, Vol.44, No.2, 1999(Harvard DASH) https://dash.harvard.edu/entities/publication/13a7b031-0fdd-45ec-a7e0-2b80e2bc679f (確認日:2026年11月12日)
- FORRT Glossary “Goodhart’s Law” https://forrt.org/glossary/goodhart-s-law/ (確認日:2026年11月12日)
この記事は役に立ちましたか?
NEXTあわせて読みたい
-
 BPOサービス(業務アウトソーシング)おすすめ7選|コンタクトセンター・バックオフィスの外注先を規模・料金・事例で比較
-
 Shopify制作会社おすすめ7選|Shopify Plus・越境EC・運用まで、認定・実績・事例で比較
-
 マーケティング研修おすすめ7選|法人向けの基礎・実践・BtoB研修を料金・形式・実績で比較
-
 ECコンサル会社おすすめ5選|楽天・Amazon・自社ECの売上を伸ばす支援会社を範囲・料金・事例で比較
-
 広報・PR代行(PR会社)おすすめ7選|ベクトル・プラップジャパン・共同ピーアールなどを支援範囲・料金・事例で比較
-
 企業データベースおすすめ6選|Speeda・帝国データバンク・東京商工リサーチ・ユーソナーなどを料金・収録数で比較